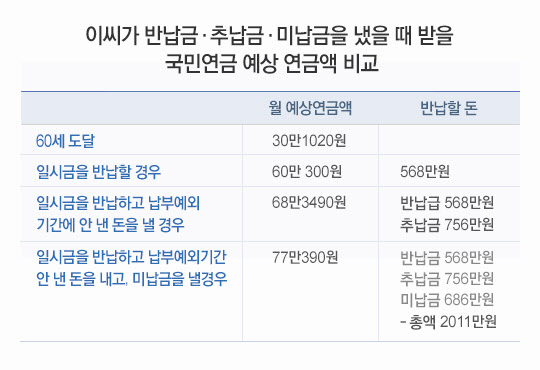
올해 58세가 된 이순철씨는 61세가 되면 국민연금공단에서 월 30만1020원을 받게 된다는 통지를 받았다. 60세까지 국민연금을 내면 11년간 가입한 셈이다. 하지만 매월 낸 돈은 월 12만6000원(월소득 280만원)이 채 안돼 낼 돈을 모두 합쳐 총 1663만원 밖에 안된다.월 30만원을 받더라도 5년만 지나면 원금을 회수한 수준이 되니 “진작에 더 내고 더 받을 것”이란 후회가 앞섰다. 이씨는 불현듯 “지금이라도 돈을 더 내서 연금을 더 받는 방법은 없을까”라는 생각이 스쳤다. 과연 그런 방법은 있는 것일까. 이씨는 1988년에 국민연금이 처음 도입됐을 때 직장에서 국민연금에 가입했었다. 그러나 1997년 직장을 퇴직하게 되자 그때까지 냈던 돈 314만원을 일시금으로 받았다. 1998년까지는 지금과 달리 퇴직하면 낸 돈을 일시금으로 받는 제도가 있었다. 실업자가 된 이씨는 소득이 없자, 1999년 국민연금공단에 ‘납부유예자’로 신고했다. 무직으로 소득이 없을 때는 이처럼 ‘납부예외자’로 신고하면 보험료를 합법적으로 안 내도 된다.이씨는 2001년 조그만 식당을 열었고 사업소득이 생겨 국민연금에 지역가입자로 2009년말까지 보험료를 냈다. 그러나 2010년부터는 “나중에 연금 몇푼 못받을 걸 내서 뭐하나”라는 생각이 들어 국민연금 보험료를 아예 내지 않았다. 보험료를 미납했다고 연금공단에서 승용차를 압류하겠다는 통보까지 받았지만 무시했다.이씨는 그래도 혹시 몰라 국민연금공단을 찾아 직원과 상담했다. 그 직원은 계산해보더니 뜻밖에 최대 월 77만원까지 받을 수 있는 길이 있다고 말했다. “당장 연금 보험료 내기를 시작하고, 여지껏 안내거나 밀린 돈을 지금이라도 내면 된다”는 것이었다. 월 30만원에서 77만원으로 2배 넘게 국민연금을 받는 비법은 과연 무엇일까.
- 공단 직원이 연금 가입자와 상담을 하고 있다./국민연금공단 제공
①우선 예전에 받았던 일시금에 이자를 붙여 반납하라(반납금)그는 1988년부터 79개월간 보험료를 내고 일시금으로 314만원을 받았다. 이 돈에 정기예금 이자(2.6%)를 붙여 내면 된다. 이자를 따져 계산해보니 반납할 돈은 568만원이었다. 일시금으로 받은 돈의 2배가량이나 됐다. “연금공단이 고리대금업을 하나”라는 생각이 들었지만 이 돈을 토해내면 가입기간이 늘어나 연금액이 월 60만300원으로 껑충 뛴다는 게 연금공단 직원의 설명이었다. 이씨는 “568만원을 내면 월 29만8280원을 더 준대니 2년만 연금 받으면 원금회수가 돼 몇배 남는 장사가 아니냐”는 생각이 들었다. ②납부유예자로 있던 기간에 내지 않았던 보험료를 추납하라(추납보험료)소득이 없다고 보험료를 한푼도 안냈던 기간의 보험료를 내라는 말이다. 보험료는 다시 연금에 가입하면서 신고한 소득에 맞춰 계산된다. 예를 들어 월 100만원 소득으로 신고했으면 월 9만원씩 내면 된다.추납 보험료의 장점은 이자가 안붙는다는 점이다. 그러나 유의할 점은 납부유예자로 인정받았어야 한다는 것이다. 납부유예는 본인이 소득이 없다고 공단에 신고했을 때만 인정받는다.이씨의 경우, 납부유예로 있던 30개월분의 보험료 756만원(월소득 280만원으로 월 보험료 25만2000원)을 내게 되면 61세때부터 월 8만3190원을 더 받게 된다. 756만원을 더 내더라도 7년만 받으면 원금을 회수할 수 있다. ③납금에 이자를 붙여 공단에 내라(미납금)이씨는 최근 25개월치 630만원을 미납했다. 돈이 없어서 안낸 것보다 “그까짓 더 내봐야 몇푼 더 받겠느냐”는 생각이 앞섰기 때문이다. 그러나 미납금에 정기예금 이자율(2.6%)을 계산했더니 686만7000원이 됐다. 이 돈을 공단에 내면 연금 수령에서 유리한 조건이 된다. 이렇게 되면 그가 나중에 더 받을 금액은 월 8만6900원이나 되기 때문이다. 6년만 연금을 받으면 미납돼 낸 돈을 회수할 수 있으니 이 또한 유리하다. 일시금으로 내는 게 여의치 않다면 24개월에 걸쳐 나눠 내도 된다.결국 그는 반납금에 추납보험료, 미납금을 합쳐 2011만원을 더 내면 지금보다 월 47만원을 더 받게 됐다. 2011만원은 부담스럽게 여길 수 있지만 그가 연금을 4년만 받으면 원금을 회수할 수준 밖에 안된다.전문가들은 이때문에 “은행에서 대출받아서라도 안낸 돈을 내는 게 유리하다”고 권한다. 61세부터 평균 수명인 83세까지 살아도 22년간 연금을 받게 되니 평생 이익이다. 그러나 이런 반납금·추납금·미납금을 내려면 60세 이전에 국민연금에 재가입해 한달분이라도 내야 한다.
☞ 초창기 가입자에게 유리한 국민연금모든 사람이 국민연금에서 반납금·추납금·미납금 혜택을 볼 수 있는 것은 아니다. 반납금 대상자는 1998년 이전 가입자들이 대상이다. 최근에 국민연금에 가입한 사람들은 해당 사항이 없다.
추납금의 경우, 그가 납부유예상태로 신청되어 있는 지를 확인하는 게 중요하다. 변수는 배우자이다. 국민연금에서는 당사자가 소득이 없으면 납부유예를 신청할 수 있다. 만일 당시에 배우자가 국민연금에 가입하고 있었다면 납부유예자로 인정받지 못한다. 국민연금은 ‘1인1연금’이 아니라 ‘1가구1연금’체제로 출발됐기 때문이다. 배우자가 국민연금을 내고 있는 상태에서 소득이 없을 경우엔 국민연금 가입대상에서 아예 제외된다.
미납금도 마찬가지다. 미납금 혜택을 보려면 보험료가 부과된 시점에서 3년이 지나면 안된다. 국민연금에서는 3년이 지나면 연금공단도 징수권이 사라지기 때문이다. 그러므로 평상시 미납금이 있고 경제 사정이 좋다면 3년 이내에 자진해서 납부하는 게 미래를 생각할 때 훨씬 유리하다.
현 세대 연금 수령자에게는 이처럼 반납금·미납금을 내는 게 유리하다. 이유는 국민연금 초창기에 가입한 사람들은 보험료도 적게 내고, 받는 돈은 후하게 받도록 설계됐기 때문이다. 보험료는 지금은 소득의 9%를 내고 있지만, 1988년~1995년은 소득의 3%, 1995~1998년은 소득의 6%를 내 초창기 가입자들이 유리하다.
더욱이 받는 돈을 계산하는 방식이 초창기 가입자들은 소득의 70%를 받도록 설계되어 있고 이후 60%, 50%로 떨어졌다. 올해 국민연금에 가입한 사람은 받는 돈이 소득의 47%이다. 2028년까지 40%까지 연차적으로 떨어진다. 국민연금은 이처럼 초창기 가입자들에게 유리하게 설계돼 낸 돈보다 10배 이상씩 받는 경우도 허다하다.